
NNW dla dziecka trenującego – sprawdź to, zanim kupisz pierwszą lepszą polisę szkolną. NNW dla dziecka trenującego rządzi się innymi zasadami niż zwykłe ubezpieczenie szkolne. Większość ofert NNW deklaruje ochronę podczas sportu, ale każde towarzystwo prowadzi własną listę dyscyplin, których nie obejmuje – i ta lista jest w ogólnych warunkach, a nie w ulotce. Pokażę Ci, gdzie dokładnie szukać, o co zapytać agenta i ile te różnice realnie kosztują.
Spis treści
1. Czy zwykłe NNW szkolne obejmuje treningi w klubie?
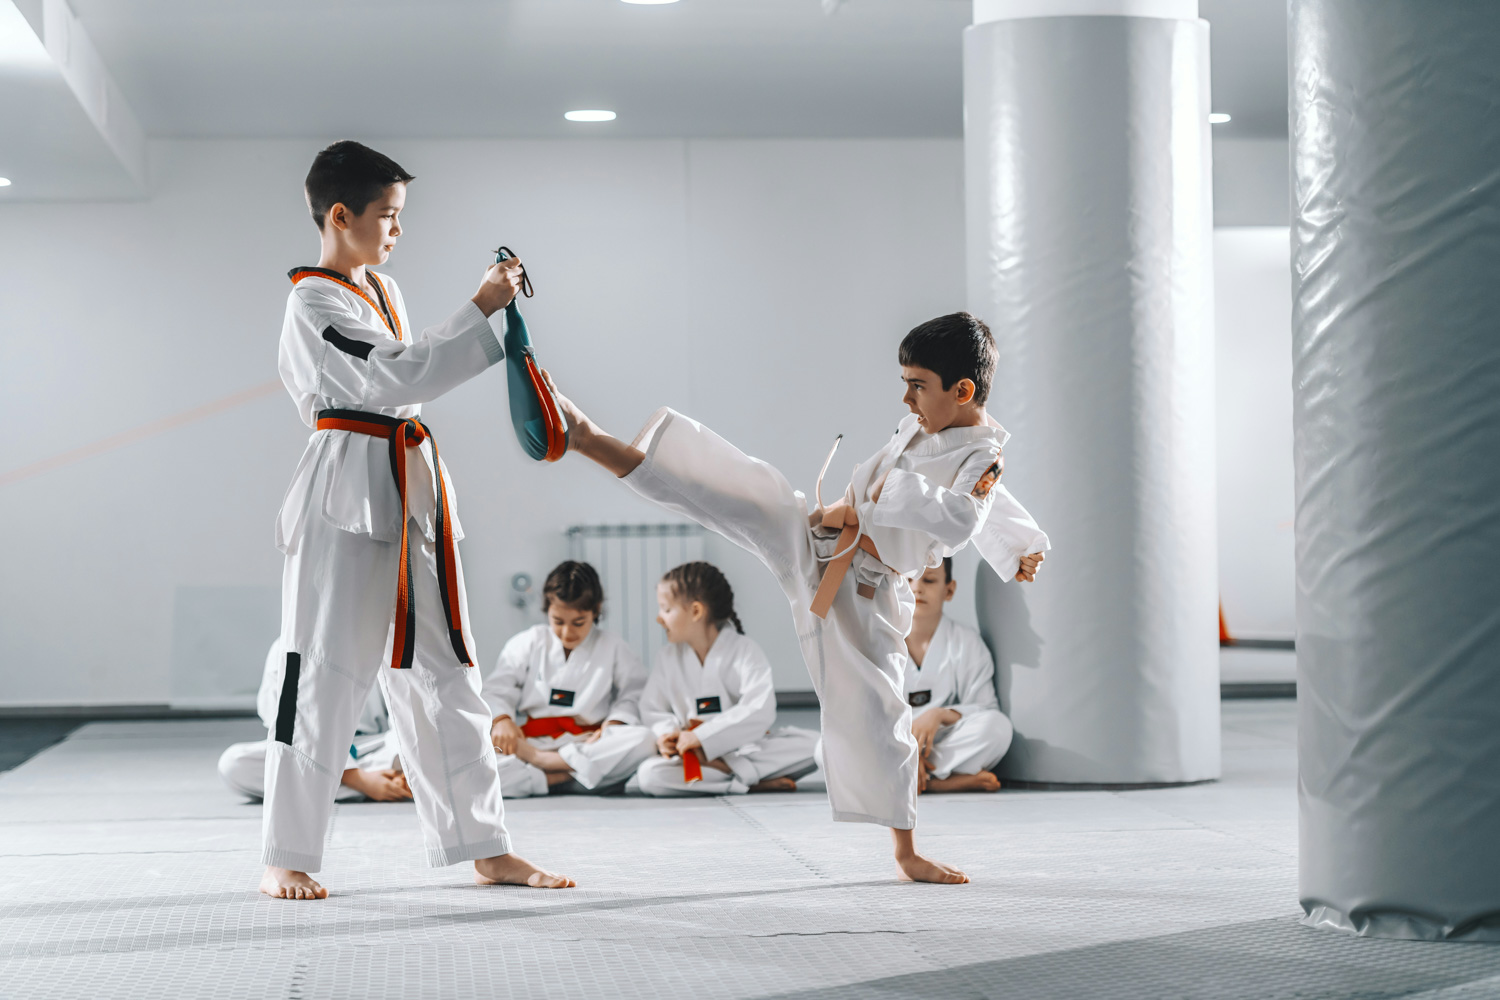
Zacznijmy od pojęcia, które przesądza o wszystkim: wyczynowe uprawianie sportu. Brzmi jak coś zarezerwowanego dla zawodowców, a w ogólnych warunkach ubezpieczenia oznacza po prostu przynależność do klubu sportowego, związku, organizacji albo stowarzyszenia – oraz udział w zawodach, imprezach sportowych i obozach.
Czyli jeśli Twoje dziecko trenuje karate dwa razy w tygodniu w klubie w Zielonkach albo jeździ z sekcją na turnieje, to w oczach ubezpieczyciela uprawia sport wyczynowo. Nie ma znaczenia, że ma dziesięć lat i robi to dla przyjemności.
I tu pojawia się pierwsza pułapka, o której rodzice dowiadują się zwykle po szkodzie. Część towarzystw obejmuje sport wyczynowy tylko do osiemnastych urodzin. Inne do dwudziestych. Są też takie, które chronią do dwudziestego szóstego roku życia, czyli przez całe liceum i studia. Dla ośmiolatka to nie robi różnicy. Dla szesnastolatka, który za dwa lata nadal będzie trenował, robi ogromną.
Druga rzecz, o którą pytam każdego rodzica: czy klub cokolwiek dziecku płaci? Stypendium, dieta, zwrot kosztów wyjazdów na zawody na podstawie umowy – każde z tych świadczeń przesuwa sport z kategorii wyczynowej do zawodowej. A sport zawodowy jest wyłączony we wszystkich ofertach, które porównywałem. To jedno pytanie potrafi unieważnić całą polisę.
I trzecia, bo pada bardzo często: karta sportowca ani zaświadczenie ze stowarzyszenia nie występują w żadnych ogólnych warunkach. Ubezpieczyciela nie interesuje papier, tylko czy dziecko należy do klubu i czy z tego tytułu coś dostaje.
2. Które dyscypliny towarzystwa wyłączają, choć nie mówią o tym wprost? NNW dla dziecka trenującego
Każde towarzystwo ma w definicjach osobny punkt — „sporty ekstremalne” albo „sporty wysokiego ryzyka” – i to jest lista, którą trzeba przeczytać przed zakupem, a nie po wypadku.
Przejrzałem te listy w pięciu ofertach dostępnych na wrzesień 2026. Kilka rzeczy zaskoczy Cię tak samo, jak zaskoczyły mnie.
Sporty walki dzielą się w poprzek intuicji. Judo, jujitsu, jujitsu brazylijskie, karate, taekwondo, zapasy, aikido, tai chi, kung fu, capoeira, kendo, iaido, kyudo, signum polonicum, rekonstrukcje walk historycznych i kursy samoobrony – to szesnaście dyscyplin, które Compensa wymienia z nazwy jako objęte zakresem podstawowym. Nie „nie wyłączamy”, tylko wymienia. Ale ta sama oferta wyłącza boks, MMA i krav magę. Jeśli Twoje dziecko chodzi na kickboxing, to jest rozmowa o zupełnie innym produkcie.
Rower to nie jest jedna sprawa. Jazda po osiedlu i po drodze jest objęta wszędzie. Ale kolarstwo górskie poza wyznaczonymi trasami, downhill i wyczynowa jazda na BMX są wyłączone. Za to – i to jest zapis, którego szukałem najdłużej – Compensa wprost stwierdza, że skatepark i pumptrack nie są „trasą specjalną”. Czyli deskorolka i rower w skateparku są objęte na mocy zapisu, a nie tylko dlatego, że nikt ich nie wymienił. Przy dzieciach z Zielonek i Skały, które jeżdżą na miejscowych obiektach, to ma znaczenie praktyczne.
Parkour, rugby, futbol amerykański i łucznictwo są wyłączone. Akrobatyka, gimnastyka, taniec i jazda konna nie występują w żadnym z katalogów wyłączeń, które czytałem – są więc objęte.
Do tego jedna rzecz, o której się nie mówi, a która dotyczy każdego dziecka: atak epilepsji i omdlenie. Dwa towarzystwa z pięciu wyłączają następstwa takich zdarzeń. Compensa włącza je do samej definicji nieszczęśliwego wypadku, razem z zawałem i udarem. Jeśli Twoje dziecko miewa omdlenia, jest to pierwsza rzecz do sprawdzenia, zanim porównasz cokolwiek innego.
3. Ile naprawdę wypłaci polisa za skręconą kostkę i złamany nadgarstek?
Teraz konkret, bo o tym rozmawia się najrzadziej, a decyduje najczęściej.
Statystyka jest jednoznaczna. W roku szkolnym 2023/2024 doszło do 25 012 wypadków uczniów. Prawie sześć na dziesięć zdarzyło się na lekcji wychowania fizycznego, blisko połowa w sali gimnastycznej, kolejne czternaście procent na boisku. Wypadków ciężkich było sto dwadzieścia, śmiertelnych trzy. Rodzic w praktyce zgłasza skręconą kostkę i złamaną rękę, a nie tragedię — choć oferty porównuje się zwykle po sumie na wypadek śmierci. Lekcja WF to zarazem miejsce, w którym najczęściej pada pytanie o odpowiedzialność szkoły za wypadek ucznia.
Skąd się bierze wypłata? Do każdej polisy dołączona jest tabela, w której konkretny uraz ma przypisany procent sumy ubezpieczenia. Skręcenie stawu skokowego leczone zachowawczo to w większości tabel jeden procent. Złamanie kości przedramienia bez operacji bywa wyceniane różnie: w jednej tabeli na jeden procent, w innej na trzy.
Weźmy dziecko z siódmej klasy, które skręca kostkę na treningu. Przy sumie 30 000 złotych jeden procent to trzysta złotych. Przy sumie 80 000 złotych – osiemset. Składka za obie polisy mieści się w podobnych widełkach, około stu złotych rocznie.
Przy złamaniu nadgarstka, czyli najczęstszym złamaniu u dzieci w Polsce — odpowiada za blisko jedną czwartą wszystkich złamań dziecięcych — różnica robi się jeszcze wyraźniejsza, bo składają się na nią dwie rzeczy naraz: wyższa suma i wyższy wskaźnik w tabeli.
Jest jeszcze coś, czego w ulotkach nie zobaczysz. Część ofert dokłada dodatkowy procent sumy, jeśli wypadek zdarzył się na terenie placówki albo na wycieczce, oraz podwaja stawkę powyżej dwudziestu pięciu procent uszczerbku. Są też takie, które wypłacają kilkaset złotych nawet wtedy, gdy urazu nie ma na liście w tabeli — a to nie jest oczywiste, bo w niektórych tabelach czego nie ma na liście, daje zero.
| Zapis z ogólnych warunków | Co to znaczy po ludzku |
|---|---|
| „wyczynowe uprawianie sportu” | Trening w klubie, nie tylko start w zawodach. Sprawdź, do którego roku życia jest objęty. |
| „sport zawodowy” | Klub płaci dziecku stypendium, dietę albo zwraca koszty wyjazdów. Wyłączone wszędzie. |
| „sporty ekstremalne / wysokiego ryzyka” | Tor z hopami, muldami, rampami. Ale skatepark i pumptrack to nie to samo – i w jednej z ofert jest to zapisane wprost. |
| „trasa specjalna” | Przyczynienie musi być udowodnione konkretnie, a nie założone automatycznie – ciężar dowodu spoczywa na tym, kto się na nie powołuje (art. 362 i art. 6 Kodeksu cywilnego) |
| „1% sumy ubezpieczenia za 1% uszczerbku” | Za skręconą kostkę dostaniesz jeden procent tego, co jest na polisie. Przy 30 000 to 300 zł, przy 80 000 – 800 zł. |
4. Zadaj jedno pytanie, zanim kupisz NNW dla dziecka trenującego
NNW dla dziecka trenującego: ubezpieczyciel nie płaci za to, co się stało. Płaci za to, co jest na jego liście.
Dlatego zanim porównasz składki, zadaj sobie i agentowi jedno pytanie: czy dyscyplina mojego dziecka jest w tej polisie wymieniona z nazwy? Nie „czy jest objęta” – czy jest wymieniona. Bo między „nie wyłączamy tego” a „wymieniamy to jako objęte” leży cała różnica w dniu zgłoszenia szkody.
Nie każde dziecko potrzebuje tej samej polisy. Jeśli Twoje nie trenuje w klubie, tylko chodzi do szkoły i czasem jeździ na rowerze, sensowniejszy będzie zupełnie inny wybór – taki, w którym liczą się rozdzielone limity na leczenie i rehabilitację, a nie lista dyscyplin. O tym piszę osobno.
Ale jeśli trenuje – zajrzyjmy razem do tabeli i do listy wyłączeń, dla jego konkretnej dyscypliny. Zajmuje to kwadrans i zwykle kończy się tym, że rodzic po raz pierwszy wie, za co dokładnie płaci.
Kup online:
https://nnwszkolne.compensa.pl/ubezpieczenie/nnw-szkolne-indywidualne/kalkulator/?discount_code=110432 – polisa w kilka minut, dokumenty mailem. Kod ze zniżką: 110432
Wolisz porozmawiać?
Wpadnij do biura w Zielonkach (Krakowskie Przedmieście 116A/5) albo w Skale (Pl. Konstytucji 3 Maja 8). Możesz też zadzwonić: 791-531-022, 791-521-022, 791-591-022 – albo zamówić bezpłatną rozmowę, a oddzwonię o umówionej porze.
NNW dla dziecka trenującego. Materiał ma charakter informacyjny i nie stanowi oferty w rozumieniu Kodeksu cywilnego. Zakres ochrony, limity i wyłączenia określają ogólne warunki ubezpieczenia, które przekazuję przed zawarciem umowy. Dane o wypadkach uczniów: Ministerstwo Edukacji Narodowej, rok szkolny 2023/2024. Dane o częstości złamań: badanie 6 853 złamań u 5 080 dzieci, Klinika Ortopedii i Traumatologii w Rzeszowie.
